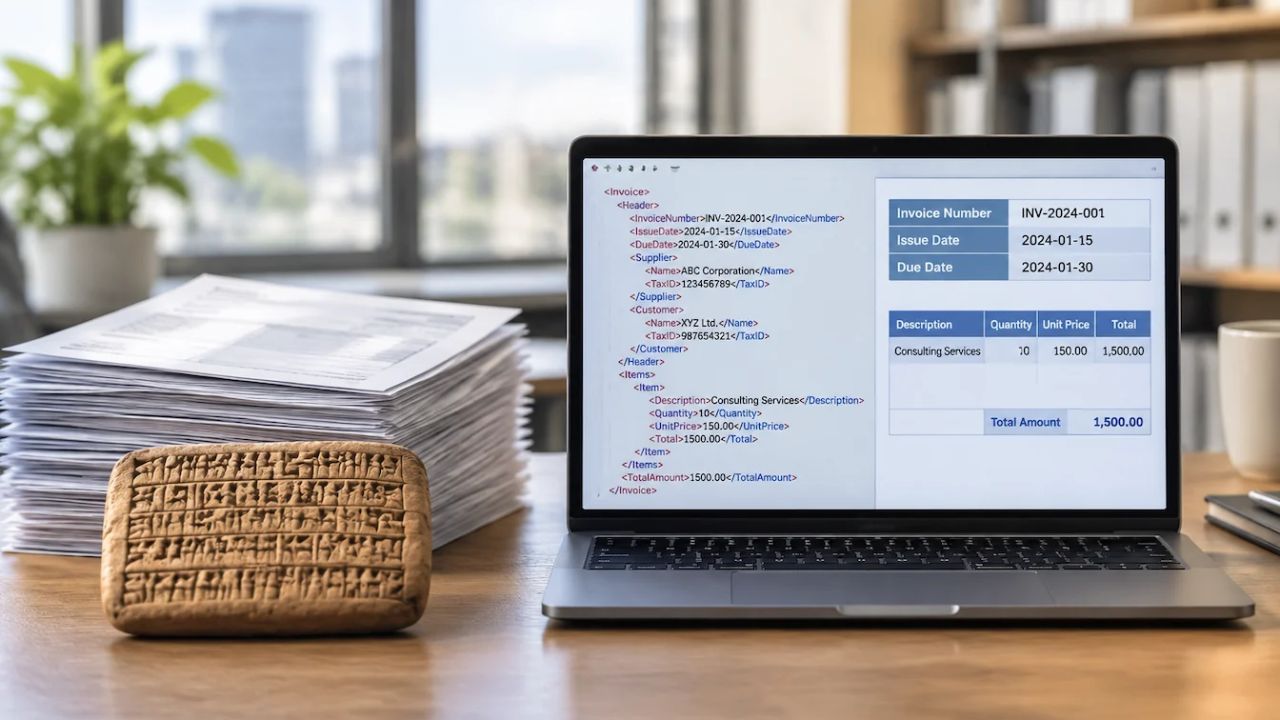
Zamislite firmu koja svakog mjeseca primi nekoliko stotina faktura od različitih dobavljača. Svaka stiže kao PDF prilog na e-mail. Zaposleni mora otvoriti dokument, provjeriti podatke, unijeti iznose u računovodstveni sistem i povezati fakturu sa narudžbenicom ili prijemnicom kada je to potrebno.
Kada se radi o nekoliko faktura, proces nije posebno komplikovan. Kada ih ima nekoliko stotina, ručni unos postaje ozbiljan administrativni posao. Povećava se mogućnost greške, a vrijeme koje bi zaposleni mogli iskoristiti za kontrolu ili druge zadatke troši se na prepisivanje podataka.
Upravo taj problem pokušavaju riješiti strukturirane elektronske fakture. Razlika nije samo u tome što dokument više ne dolazi na papiru. Razlika je u tome što poslovni sistem može prepoznati njegove podatke i automatski ih preuzeti.
Kratak pogled unazad
Potreba za evidentiranjem isporuka i potraživanja stara je koliko i organizovana trgovina. U staroj Mesopotamiji trgovci su koristili glinene tokene i kasnije klinasto pismo da zabilježe kretanje robe. Ti zapisi nisu bili fakture u današnjem pravnom smislu, ali predstavljaju rane oblike poslovne evidencije.
Riječ faktura dolazi od latinskog factura. U renesansi, sistem dvojnog knjigovodstva koji su koristili venecijanski trgovci detaljno je opisao Luca Pacioli 1494. godine. On nije izmislio sistem, ali ga je jasno dokumentovao i time omogućio njegovo širenje.
Savremeni sistem PDV-a uveden je u Francuskoj 1954. godine, u početku za ograničen krug većih preduzeća, a kasnije se proširio. Precizna evidencija transakcija postala je važan dio funkcionisanja ovog poreskog sistema. U 20. vijeku su se pojavili štampani obrasci i fiskalne kase, a krajem vijeka i digitalni formati. Danas se fokus pomjera sa digitalnog papira (PDF) na strukturirane podatke koje softver može direktno obraditi.
Zašto je faktura važnija nego što izgleda
Faktura ima trostruku ulogu. Pravno dokazuje potraživanje. Knjigovodstveno je osnov za evidentiranje prihoda. Poreski je osnov za obračun PDV-a i ostvarivanje prava na odbitak.
Prema Zakonu o PDV-u BiH, poreska obaveza nastaje najranijim od sljedećih događaja: isporuka dobara ili usluga, izdavanje fakture ili plaćanje (uključujući avans) prije izdavanja fakture. Zbog toga faktura nije uvijek dokument koji se izdaje isključivo nakon isporuke.
Ispravna faktura mora sadržavati podatke o stranama (naziv, adresa, identifikacioni brojevi), broj i datum dokumenta, opis i količinu robe ili usluga, jedinične cijene, poresku osnovicu, stopu i iznos PDV-a, ukupan iznos i uslove plaćanja.
Važno: PDV je uređen na nivou Bosne i Hercegovine, dok se sistemi fiskalizacije uređuju posebnim propisima na nivou entiteta. Obaveze vezane za izdavanje, slanje i prihvatanje e-faktura treba posmatrati u kontekstu jurisdikcije u kojoj firma posluje. U Federaciji BiH je 2026. usvojen Zakon o fiskalizaciji transakcija koji definiše e-fakturu kao strukturirani dokument usklađen sa standardom EN 16931 i predviđa obaveznu elektronsku razmjenu za određene B2B transakcije sa bezgotovinskim ili kombinovanim plaćanjem, kao i za B2G transakcije. Primjena zakona vezana je za donošenje podzakonskih akata i uspostavljanje potrebnih kapaciteta.
U Republici Srpskoj formirana je radna grupa za izradu studije/analize uvođenja sistema elektronskih faktura u Republici Srpskoj
Faktura, predračun i fiskalni račun
Ova tri dokumenta imaju različitu svrhu i pravni značaj.
| Dokument | Šta predstavlja | Knjigovodstveni i poreski efekat | Napomena |
|---|---|---|---|
| Predračun | Informacija o planiranoj isporuci i cijeni, odnosno osnov za dogovor ili uplatu | Sam po sebi nije poreska faktura za izvršeni promet | Nije osnov za knjiženje prihoda |
| Faktura | Dokument kojim se obračunava promet i iskazuje potraživanje | Osnov za knjiženje i obračun PDV-a | Može se izdati nakon isporuke, ali i prije nje (npr. avans) kada je to propisano |
| Fiskalni račun | Dokument kojim se promet evidentira u skladu sa pravilima fiskalizacije konkretne jurisdikcije | Evidencija prometa prema pravilima fiskalizacije | Način i trenutak izdavanja zavise od vrste transakcije i važećih propisa |
U nekim situacijama se za istu transakciju mogu pojaviti i faktura i fiskalni račun. To zavisi od konkretne vrste prometa i primjenjivog sistema fiskalizacije, pa nije univerzalno pravilo.
Zašto PDF faktura nije isto što i e-faktura
PDF faktura jeste digitalni dokument, ali to ne znači da je i strukturirana e-faktura. Softver može izdvojiti tekst iz većine PDF-ova, ali ne mora pouzdano prepoznati šta je broj fakture, koja je poreska stopa, gdje se nalaze pojedinačne stavke i koji iznos treba knjižiti.
Problem je u nedostatku standardizovane strukture. Jedan dobavljač prikazuje PDV u donjem desnom uglu, drugi u posebnoj tabeli, treći u opisu stavke. Softver mora „pogoditi“ značenje podataka, što često zahtijeva dodatnu provjeru ili ručni unos.
Kod velikog broja dobavljača to stvara dodatni posao. Podaci se moraju prepoznavati, provjeravati i često ručno unositi u poslovni sistem. Strukturirana e-faktura rješava upravo taj problem: podaci imaju unaprijed definisano značenje i mjesto u dokumentu.
Kako strukturirana e-faktura funkcioniše
Evropski standard EN 16931 definiše koje podatke elektronska faktura mora sadržavati i kako su oni međusobno povezani. To je semantički model – opis značenja podataka, a ne sam tehnički format fajla.
Ti podaci mogu biti zapisani u odgovarajućim tehničkim formatima. Najčešće se koristi XML. Jedna od priznatih sintaksi je UBL, koja se koristi u Peppol BIS Billing standardu. Druga je CII. Softver koji podržava standard može preuzeti podatke bez ručnog prepisivanja, provjeriti matematičku ispravnost i povezati dokument sa postojećim poslovnim procesima.
Najveća korist nije samo brže slanje dokumenta. Prednost je u tome što se podaci mogu automatski preuzeti, provjeriti i povezati sa narudžbenicama, prijemnicama ili odobrenjima. Kolika će stvarna ušteda biti zavisi od broja faktura, kvaliteta podataka i stepena integracije sa računovodstvenim ili ERP sistemom. Strukturirana e-faktura ne može garantovati tačnost podataka koje je dobavljač prvobitno unio.
Kako Peppol omogućava razmjenu faktura
Peppol je međunarodna mreža za razmjenu elektronskih poslovnih dokumenata. Najbolja analogija je mobilna mreža: ne morate znati koji operater koristi vaš klijent – dovoljno je da oboje budete povezani i možete razmjenjivati poruke (u ovom slučaju strukturirane fakture).
Razmjena funkcioniše po modelu četiri ugla:
- Pošiljalac (ERP ili računovodstveni softver) priprema strukturiranu fakturu.
- Pristupna tačka pošiljaoca (Access Point) preuzima dokument, provjerava njegovu usklađenost sa odgovarajućim Peppol specifikacijama i obezbjeđuje siguran prenos.
- Pristupna tačka primaoca prima dokument, ponovo ga provjerava i prosljeđuje dalje.
- Primalac dobija fakturu direktno u svoj sistem.
Firma se ne povezuje direktno sa svakim klijentom. Poveže se sa svojom pristupnom tačkom, a mreža se brine o dostavi. Peppol je jedan od modela interoperabilnosti. Nacionalni propisi određuju ko mora izdavati e-fakture, kome se šalju i koje tehničke uslove moraju ispunjavati. Firma koja posluje sa partnerima iz različitih država mora provjeriti zahtjeve pojedinačnih tržišta.
Šta se mijenja u svakodnevnom poslovanju
Zamislimo firmu koja mjesečno primi oko 200 faktura.
Kod klasičnog PDF procesa zaposleni obično mora:
- otvoriti e-mail i pronaći prilog,
- otvoriti fakturu i provjeriti podatke,
- unijeti broj fakture, datum, dobavljača i iznose u računovodstveni sistem,
- provjeriti poresku osnovicu i PDV,
- povezati fakturu sa narudžbenicom ili prijemnicom kada je potrebno,
- poslati dokument na odobravanje i pripremiti plaćanje.
Kod strukturirane e-fakture proces može izgledati drugačije:
- faktura stiže u poslovni sistem,
- podaci se preuzimaju iz strukturiranog dokumenta,
- sistem provjerava obavezna polja i matematičku ispravnost,
- faktura se povezuje sa odgovarajućom narudžbenicom ili prijemnicom,
- dokument ide na odobravanje, a zaposleni se bavi eventualnim odstupanjima.
Ovo je ilustracija mogućeg procesa. Konkretan stepen automatizacije zavisi od integracije softvera i podešenih pravila.
Šta e-faktura ne rješava
Digitalizacija ne eliminiše sve probleme. Ako dobavljač unese pogrešnu cijenu, pogrešan podatak može stići automatski. Ako faktura nije povezana sa narudžbenicom, neko i dalje mora provjeriti osnov za plaćanje. Ako postoje problemi u procesu odobravanja, e-faktura ih neće sama riješiti. Strukturirana razmjena povećava integritet i sljedivost dokumenta, ali sama po sebi ne garantuje da je poslovni odnos legitiman ili da je izmjena bankovnih podataka odobrena. Za to su i dalje potrebne kontrole.
Uvođenje e-faktura često se posmatra kao projekat računovodstva. Međutim, kada se pogleda šta sve mora funkcionisati da bi se dokument automatski obradio, postaje jasno da je riječ i o IT projektu. Potrebno je povezati sisteme, usaglasiti šifarnike, definisati pravila validacije i riješiti postupanje sa neispravnim dokumentima. Sama činjenica da firma može primiti XML fakturu ne znači da je spremna za e-fakturisanje. Ako njen ERP nema odgovarajuću integraciju, dokument će možda i dalje zahtijevati ručnu obradu.
Kako se pripremiti za e-fakturisanje
Prije prelaska vrijedi provjeriti sljedeće:
| Provjera | Šta konkretno utvrditi |
|---|---|
| Softverska podrška | Da li računovodstveni softver ili ERP podržava odgovarajući standard (EN 16931 i potrebne sintakse)? |
| Integracija | Da li sistem može automatski primati i slati strukturirane fakture? |
| Validacija | Da li se provjeravaju obavezni podaci, PDV i ispravnost dokumenta? |
| Razmjena | Da li je potrebna veza sa nacionalnom platformom ili Peppol mrežom? |
| Arhiviranje | Da li se dokumenti čuvaju na način koji ispunjava zahtjeve za autentičnost, integritet i čitljivost? |
| Obrada izuzetaka | Šta se dešava kada je faktura neispravna, odbijena ili zahtijeva dodatnu provjeru? |
Prelazak na elektronsko fakturisanje nije samo zamjena papirnog dokumenta XML fajlom. To je promjena načina na koji se poslovni podaci razmjenjuju između kompanija i njihovih informacionih sistema.
Za neke firme prvi korak biće prilagođavanje postojećeg računovodstvenog softvera. Za druge će biti potrebno povezivanje ERP sistema sa eksternom platformom ili pružaocem usluga elektronske razmjene. Bez obzira na veličinu firme, korist dolazi tek kada se podaci automatski prenose, provjeravaju, odobravaju, knjiže i čuvaju. Dobar početak je pregled postojećih poslovnih procesa i mogućnosti softvera koji već koristite.